Asean

Il ruolo dei militari nella politica del Sud-Est asiatico

La funzione delle forze armate in campo politico non è monolitica, e le variazioni di questo ruolo sono chiaramente evidenti nel contesto del Sud-Est asiatico

Di Aniello Iannone

Per diversi paesi del Sud-Est asiatico, tra cui l’Indonesia e il Myanmar, il ruolo dei militari nella politica interna è stato uno degli elementi più significativi nello sviluppo della storia politica della regione. La storia dell’Indonesia è un esempio eloquente, con un regime militare al potere per diverse decadi nella seconda metà del XX secolo che alla fine ha attraversato un processo di transizione verso la democrazia alla fine degli anni ’90. Anche la Thailandia rappresenta un esempio di un paese in cui i militari hanno influenzato cambiamenti costituzionali per inserirsi nel processo decisionale politico. Ciò ha creato una dinamica politica unica nel Paese, con i militari che svolgono un ruolo di rilievo nella politica nazionale. D’altro canto, ci sono Paesi come il Myanmar, dove i militari hanno tendenzialmente utilizzato anche la forza e l’interferenza nei processi decisionali nazionali. 

L’indonesia e il ruolo dei militari 

L ‘Indonesia ha dichiarato la propria indipendenza alla fine del dominio coloniale olandese e dell’occupazione giapponese nel 1945. Da allora, il Paese ha attraversato una serie di eventi di riforma e trasformazione significativi, inclusi gli sviluppi delle forze armate. Le Forze Armate Nazionali Indonesiane (Tentara Nasional Indonesia, TNI), precedentemente conosciute come ABRI (Angkatan Bersenjata Republik Indonesia), sono state istituite nel 1945 con il compito primario di proteggere e difendere la nazione. Questo ruolo è stato di fondamentale importanza durante la lotta per l’indipendenza contro l’invasione olandese dopo che il Giappone lasciò il paese sconfitto durante la seconda guerra mondiale. Durante questo periodo, è stato enfatizzato il ruolo della TNI, e i leader militari di alto livello hanno sottolineato l’importanza della TNI nella resistenza all’invasione olandese. Questa situazione ha gettato le basi per l’indottrinamento e il coinvolgimento militare-civile nella politica indonesiana.

Tuttavia, quando la TNI fallì nel ottenere un ruolo soddisfacente in linea con le sue aspirazioni nella politica indonesiana sotto la guida di Soekarno, una crisi politica ed economica che negli anni ’50 durante la “democrazia guidata” di Soekarno colpì l’Indonesia, fù un’opportunità per i militari per prendere un’azione per essere coinvolti nella politica indonesiana. Questi eventi si sono verificati contemporaneamente a una serie di tensioni tra militari, gruppi musulmani radicali, la ribellione del Partito Comunista Indonesia (PKI), tensioni anche dovute dalal crisi economica dovuta a politiche economiche inadeguate di Soekarno La situazione ha raggiunto l’apice nel colpo di stato guidato da Soeharto il 30 settembre 1965, che successivamente ha assunto la presidenza nel 1968.

Le principali conseguenze degli eventi del 1965, oltre al genocidio ed eliminazione del PKI, vide l’instaurazione di un regime autoritario dal 1965 al 1998. L’era Soeharto, spesso chiamata Ordine Nuovo, è un esempio di regime autoritario stabilito attraverso un colpo di stato militare. È importante considerare il ruolo significativo svolto dalle forze armate fino alla caduta di questo regime e durante il periodo iniziale della “reformasi”, che fa riferimento al movimento di riforma che è seguito alle dimissioni di Soeharto. Le TNI, conosciute come ABRI (1959-2000), hanno giocato un ruolo chiave come colonna portante dello stato essendo fino alla caduta del regime la più grande organizzazione politica del paese. In Indonesia, l’ABRI ha avuto una forte connessione ideologica basata sul suo coinvolgimento negli affari civili dello stato. Il concetto di “dwifungsi” (doppia-funzione)  si riferisce all’applicazione militare nei settori propri militare a quelli più appartenenti all’apparato burocratico dello stato, ha svolto un ruolo cruciale nei regimi come quello sotto Soeharto in Indonesia, con effetti ancora ben presenti nell’Indonesia contemporanea. 

Il regime politico-militare in Thailandia 

Il ruolo militare nella storia politica della Thailandia è stato un elemento cruciale sin dalla fine della monarchia assoluta nel 1932. Il paese ha vissuto una serie di colpi di stato militari e tensioni politiche che hanno influenzato il percorso della democrazia in questa nazione.

Un periodo significativo nella politica thailandese è stato quando Thaksin Shinawatra salì al potere alla fine degli anni ’90. In quegli anni la Thailandia  fù contrassegnata da una brusca diminuzione dei livelli di democratizzazione anche dovuti alla crisi  finanziaria del 1998 e la vittoria del partito Thai Rak Thai, guidato da Thaksin, nelle elezioni del 2001. Questa vittoria ha creato divisioni sociali che hanno scatenato conflitti tra gruppi pro-monarchia, come la People’s Alliance for Democracy (PAD), e gruppi pro-democrazia, come la United Front for Democracy Against Dictatorship (UDD). Le tensioni politiche hanno portato al primo colpo di stato militare nel 2006, che ha visto l’intervento diretto dei militari per fermare il processo elettorale che avrebbe riportato Thaksin al potere. Questi conflitti sociali hanno ostacolato la stabilità politica e le elezioni per diversi anni. Solo nel 2011, attraverso un accordo tra i gruppi anti-regime, i militari e la monarchia, Yingluck Shinawatra, sorella di Thaksin, è diventata primo ministro. La crisi politica del 2013-2014, comprese le proteste anti-governative Shinawatra e l’emergere di movimenti come il People’s Democratic Reform Committee (PDRC) a favore della monarchia, ha portato allo scioglimento del parlamento e a elezioni anticipate. Tuttavia, le elezioni non si sono svolte a causa del colpo di stato militare del National Council for Peace and Order (NCPO), guidato dal Generale Prayuth Chan-o-Cha. La Thailandia è rimasta sotto un regime militare  fino al 2019.

È importante notare che il colpo di stato del 2014 è stato diverso da quello del 2006 a causa del forte coinvolgimento militare nel governo e dei cambiamenti costituzionali del 2017 che hanno conferito notevoli vantaggi ai militari nelle elezioni del primo ministro. Ciò riflette l’evoluzione del ruolo militare nel processo politico della Thailandia. Questo ruolo significativo dei militari è ancora evidente nelle elezioni generali del 2019 e del 2023, dove la selezione del Primo Ministro continua a dipendere dal Senato, composto da membri non eletti direttamente, molti dei quali provengono dalle forze armate e dalla polizia. Ciò riflette la persistenza del forte ruolo militare nella politica thailandese e la complessità del panorama politico in questo Paese.

Il regime militare in Myanmar

L’analisi dello sviluppo politico ed economico in Myanmar rivela un quadro complesso e interessante meritevole di approfondimento. Dal colpo di stato del 1962, durante il quale il governo di U Nu fu rovesciato dai militari, l’azione fu vista come una risposta alle politiche economiche di U Nu considerate un tradimento dei principi socialisti. Questa valutazione deriva dalla percezione che le misure economiche adottate dal governo di U Nu fossero in contrasto con i fondamenti ideologici del regime, basati sul socialismo che portò il  Myanmar attraversò una trasformazione politica basata su un  regime monopartitico controllato dai militari.

Durante questo periodo, i militari svolsero un ruolo significativo nel controllo degli aspetti economici del paese. Oggi, la storia politica di Myanmar si è ulteriormente complicata con una serie di eventi che hanno lasciato il paese indietro, sia in termini di sviluppo che di partecipazione politica,  rispetto al resto del sud-est asiatico.

L’instabilità politica e una serie di colpi di stato militari sono stati fattori che hanno ostacolato il processo di sviluppo economico in Myanmar. Tuttavia, la lente attraverso cui osservare la lentezza di questo sviluppo dovrebbe essere più ampia, includendo la comprensione del perché vi sia un intervento militare. Il confronto con la Thailandia offre un’interessante analogia. Nonostante entrambi abbiano subito lo stesso numero di colpi di stato, la Thailandia ha sperimentato uno sviluppo economico molto più robusto rispetto a Myanmar.

Il ruolo dei militari nei due paesi ha dinamiche differenti. In Thailandia, il ruolo militare è passato da “custode” a “governante”, soprattutto dopo il colpo di stato e le elezioni del 2019. Al contrario, in Myanmar, i militari mantengono una posizione di “pretorianesimo”, specialmente dopo il 2011 e il colpo di stato del 2021. Questo indica un intervento diretto dei militari nei processi politici e nello sviluppo del paese. Queste condizioni non sono influenzate solo dal ruolo militare, ma anche dal significativo contributo delle élite, in particolare durante il governo di Aung San Suu Kyi. Questo governo riflette un fallimento in vari aspetti delle politiche politiche interne di Myanmar, soprattutto riguardo alle gravi questioni di genocidio coinvolgenti l’etnia Rohingya.

Conclusione 

Il ruolo militare nella gestione dei regimi, in particolare nel periodo successivo alla Seconda Guerra Mondiale, è stato il focus principale nell’analisi politica teorica. È importante notare che il ruolo militare non è monolitico, e le variazioni di questo ruolo sono chiaramente evidenti nel contesto del Sud-Est asiatico. Ad esempio, in Indonesia e in Thailandia, le forze armate non solo svolgono il ruolo di mantenitori della sicurezza, ma agiscono anche come governatori  (Thailandia) o semi-governatori. Nel contempo, in Myanmar, il ruolo militare è puramente di natura praetoriana, manifestando una propensione a preservare lo status quo senza alcun dialogo sostanziale con l’opposizione. Questa decisione riflette una determinazione forte di mantenere la politica in linea con la visione e gli interessi detenuti dalle forze armate di Myanmar.

ASEAN, meno povertà e più uguaglianza

I Paesi membri dell’Associazione continuano a registrare passi avanti sugli obiettivi dell’agenda 2030

L’Agenda 2030 dell’ASEAN per lo sviluppo sostenibile si propone di porre fine alla povertà in tutte le sue forme ovunque e di ridurre le disuguaglianze all’interno dei Paesi e tra di essi. I progressi verso questi obiettivi possono essere monitorati, tra l’altro, esaminando la misura in cui i Paesi membri dell’ASEAN riducono l’incidenza della povertà e la disuguaglianza di reddito. La povertà viene definita come l’incapacità di soddisfare uno standard di vita minimo, mentre la disuguaglianza si riferisce alle disparità in un’ampia gamma di aree, che includono non solo il reddito e la ricchezza, ma anche l’istruzione, la salute e l’alimentazione, tra gli altri. Gli ultimi dati disponibili indicano che la maggior parte dei Paesi membri dell’ASEAN ha sperimentato una diminuzione dell’incidenza della povertà. La Repubblica Democratica del Laos e le Filippine hanno assistito a un calo significativo dei loro tassi di povertà, scendendo dal 24,0% al 18,3% nel 2018 e dal 23,5% nel 2016 al 18,1% nel 2021. Un calo significativo è stato registrato anche dal Vietnam con il tasso di povertà che si è attestato al 4,2% nel 2022. Allo stesso modo, anche Indonesia e Thailandia hanno registrato

un calo dei loro tassi di povertà, raggiungendo rispettivamente il 9,5% (2022) e il 6,8% (2020). D’altra parte, il tasso di povertà nazionale della Cambogia è invece aumentato dal 13,5% del 2016 al 21,5% del 2021. Importanti passi avanti hanno portato a un miglioramento anche sul fronte dell’uguaglianza dei redditi nella maggior parte degli Stati membri dell’ASEAN. La Thailandia ha ridotto con successo il suo indice di Gini da 0,49 nel 2010 a 0,43 nel 2021. Allo stesso modo, anche il Vietnam e la Cambogia hanno compiuto progressi significativi, con una diminuzione da 0,43 nel 2010 a 0,38 nel 2022 e da 0,34 nel 2010 a 0,29 nel 2017. Anche Thailandia, Malesia e Singapore hanno registrato una riduzione della disuguaglianza di reddito, anche se a un ritmo più lento. Filippine e Singapore hanno registrato il più alto livello di disuguaglianza di reddito ma anche per loro il livello si è nettamente abbassato negli ultimi anni. L’ASEAN guarda al 2030 con sempre maggiore fiducia.

Qui il report integrale sui dati del 2023 dell’ASEAN

ASEAN e Cina: il legame resta profondo

Il Sud-Est asiatico e Pechino sono legati da profondi intrecci commerciali. E questo non cambierà nemmeno nel 2024

Articolo di Lorenzo Riccardi

Ad ottobre 2023, l’Indonesia ha inaugurato la sua prima rete ferroviaria ad alta velocità, con un viaggio del presidente Joko Widodo sul bullet train tra la capitale Jakarta e la città di Bandung. Un investimento da 7.3 miliardi di dollari per una rotta di 140 chilometri costruita da aziende cinesi e indonesiane che permette di viaggiare alla velocità di punta di 350 chilometri all’ora, facilitando il commercio e la logistica nella regione.

A novembre 2023 è stato lanciato il primo treno passeggeri ad alta velocità che collega la città di Pechino, capoluogo cinese, e Vientiane, capitale del Laos.

Si tratta di un lungo itinerario turistico sulla ferrovia Cina-Laos che si aggiunge alle rotte tra la provincia dello Yunnan e la regione ASEAN inaugurate nei due anni precedenti. Un progetto simbolo delle relazioni tra il Sud-Est asiatico e la Repubblica Popolare Cinese che fa parte dell’iniziativa Belt and Road, con l’obiettivo di promuovere il movimento di persone e beni tra la Cina meridionale e il Sud-Est dell’Asia. 

Queste infrastrutture sono parte di un progetto più grande che porterà a collegare con 5.500 chilometri di rete ad alta velocità Pechino con Singapore attraverso Laos, Thailandia, Malaysia e collegando le capitali Vientiane, Bangkok, Kuala Lumpur e Singapore per promuovere la logistica della regione, il commercio e il turismo.

L’iniziativa Belt and Road, da cui Roma è da poco uscita, comprende in Asia 42 delle 49 nazioni del continente e tutti e dieci i paesi del Sud-Est asiatico, dal Brunei all’Indonesia.

Per la Cina la regione ASEAN occupa una posizione geopolitica fondamentale, fungendo da crocevia per le principali rotte marittime e attirando l’interesse di ogni potenza globale. 

Dal punto di vista economico, il prodotto interno lordo aggregato della regione supera 3.600  miliardi di dollari, trainato da una crescita tra le più elevate: 4,2 per cento nel 2023 e 4,6 per cento nel 2024 in base alle stime del Fondo Monetario Internazionale (FMI).

Il ruolo del Sud-Est asiatico nelle catene globali di approvvigionamento, le ricche risorse naturali e gli accordi commerciali evidenziano l’importanza strategica della regione, mentre lo sviluppo delle infrastrutture e le iniziative di connettività ne aumentano la rilevanza globale.

Secondo le stime del FMI dell’outlook di ottobre, la Cina registrerà una crescita al 5 per cento nel 2023 e al 4,2 per cento nel 2024, mentre si osservano variazioni nei trend del PIL per i paesi dell’ASEAN con Cambogia, Filippine, Indonesia e Vietnam che presentano i tassi di crescita più alti per il biennio 2023-2024.

Brunei è l’economia minore della regione e mostra un calo dello 0,8 per cento nel 2023, con una notevole ripresa al 3,5 nel 2024, indicando un’inversione di tendenza. La Cambogia registra la migliore performance, con un aumento del prodotto interno lordo pari al 5,6 per cento nel 2023 e un ulteriore incremento del 6,1 per cento nel 2024.

Le Filippine, prevedono una variazione del 5,3 per cento nell’anno in corso, e un ulteriore aumento al 5,9 per cento nel 2024, confermando la maggior crescita nel Gruppo ASEAN-5 dei cinque paesi a maggior popolazione e PIL.

Indonesia e Laos mantengono un trend costante, con Jakarta al +5 per cento sia per il 2023 che per il 2024 e Vientiane al 4 per cento nel biennio. La Malaysia mostra dati incrementali al 4 per cento nell’anno corrente e al 4,3 per cento per il prossimo anno.

Per la Birmania si stima un aumento del 2,6 per cento sia nel 2023 che nel 2024, mentre per Singapore che ha il maggior PIL pro capite si valuta un’espansione al 1 e al 2,1 per cento nel biennio 2023-2024.

Infine, il Fondo Monetario Internazionale prevede un aumento graduale nei due anni per la Thailandia, con una crescita del 2,7 e 3,2 per cento; il Vietnam, tra le grandi economie della regione, registra il maggior delta con PIL + 4,7 per cento nel 2023 e una proiezione del 5,8 per cento nel 2024.

ASEAN e Pechino crescono oltre la media globale che si ferma al +3 per cento nel 2023 e 2,9 per cento nel prossimo anno. 

La Cina ha nel Sud Est Asiatico il suo primo partner commerciale con 826 miliardi di dollari di scambi a novembre 2023, sopra al volume di import ed export aggregato registrato da Pechino con Unione Europea (716 miliardi di dollari) e Stati Uniti (607 miliardi di dollari) nei primi undici mesi dell’anno. 

Kuala Lumpur, che ha appena siglato accordi per mutua esenzione da visto di ingresso con la Cina è il maggior esportatore con 94 miliardi di dollari nei dati delle dogane cinesi di novembre (quasi quattro volte il volume dell’export italiano verso la Cina che si attesta a 24,9 miliardi di dollari) mentre Hanoi è il maggior importatore di prodotti cinesi con circa 124 miliardi di dollari.

Per promuovere la partnership nel commercio, la Cina e l’Associazione delle Nazioni del Sud-Est Asiatico hanno firmato una serie di accordi sulla cooperazione economica con moltissimi trattati bilaterali e multilaterali siglati negli ultimi 20 anni.

-Accordo quadro sulla cooperazione economica globale tra ASEAN e Cina: Firmato nel 2002, questo accordo è servito come fondamento per la cooperazione economica tra Pechino e i paesi membri dell’ASEAN. Ha delineato i principi e le aree di collaborazione, inclusi il commercio, gli investimenti e l’integrazione economica.

-Area di libero scambio ASEAN-Cina (ACFTA): Implementata in diverse fasi tra il 2005 e il 2010, l’ACFTA ha promosso la creazione di un’area di libero scambio tra la Cina e l’ASEAN con la riduzione o l’eliminazione dei dazi su una vasta gamma di beni, favorendo maggiori flussi commerciali.

-Accordo sul commercio di beni e sulla cooperazione economica globale tra ASEAN e Cina: Firmato nel 2004, questo accordo ha introdotto disposizioni specifiche per la riduzione e l’eliminazione dei dazi su vari beni scambiati tra la Cina e i paesi dell’ASEAN.

-Accordo sugli investimenti ASEAN-Cina: Firmato nel 2009, mira a promuovere i flussi di investimenti bilaterali stabilendo un quadro per la protezione e la facilitazione degli investimenti.

-Protocollo di aggiornamento dell’Area di libero scambio ASEAN-Cina: Firmato nel 2015, questo protocollo ha potenziato ulteriormente le relazioni commerciali tra la Cina e l’ASEAN con riduzioni tariffarie e affrontando questioni legate al commercio di beni, servizi e agli investimenti.

-Protocollo di modifica dell’Accordo quadro sulla cooperazione economica globale tra ASEAN e Cina: Firmato nel 2015 con l’obiettivo di approfondire l’integrazione economica affrontando questioni quali le procedure doganali, le regole dei certificati di origine e la facilitazione del commercio.

-Accordo di libero scambio ASEAN-Hong Kong, Cina: in vigore dal 2019.

-Partenariato Economico Globale Regionale: (RCEP, Regional Comprehensive Economic Partnership) entrato in vigore nel 2022 è un accordo di libero scambio multilaterale nella regione dell’Asia-Pacifico. È considerato uno dei più grandi accordi commerciali al mondo in quanto coinvolge un vasto numero di Paesi: i 10 membri dell’ASEAN e i loro sei partner commerciali: Cina, Giappone, Corea del Sud, Australia, Nuova Zelanda e India.

L’ASEAN si avvicina anche all’Africa

Non solo Europa, Americhe e Golfo. Il Sud-Est asiatico rafforza i legami anche col continente africano

L’ASEAN e il Sudafrica hanno svolto lo scorso 30 novembre, presso la sede centrale dell’ASEAN, la riunione inaugurale del Comitato congiunto di cooperazione settoriale ASEAN-Sudafrica (ASA-JSCC). L’incontro ha segnato il lancio del primo partenariato formale di dialogo settoriale del continente africano e realizza così l’espansione delle relazioni esterne dell’ASEAN a tutti i continenti del mondo. I Ministri degli Esteri dell’ASEAN hanno conferito lo status di partner di dialogo settoriale al Sudafrica in occasione del 56° incontro dei ministri degli Esteri dello scorso luglio a Giacarta. La riunione della scorsa settimana ha adottato il mandato dell’ASA-JSCC e ha deliberato su diverse aree di cooperazione futura. Sul fronte economico, l’incontro ha incoraggiato il Sudafrica a esplorare la cooperazione pratica in aree di reciproco interesse e beneficio, tra cui il commercio e gli investimenti, il partenariato pubblico-privato, il rafforzamento delle micro, piccole e medie imprese, il turismo, i trasporti, l’energia, il settore dei minerali critici e le risorse minerarie, le tecnologie dell’informazione e della comunicazione, la sicurezza alimentare, l’industria halal, l’agricoltura sostenibile, l’economia blu, l’economia digitale, la pesca, l’acquacoltura e la silvicoltura, la ricerca e l’innovazione, nonché la scienza e la tecnologia. L’incontro ha inoltre preso atto delle quattro priorità chiave del partenariato economico che l’ASEAN vorrebbe portare avanti con il Sudafrica, ovvero (1) il rafforzamento dell’integrazione del mercato dell’ASEAN; (2) la sostenibilità e la decarbonizzazione; (3) la trasformazione digitale; e (4) l’inclusività dei sistemi economici e scambi people-to-people. Per quanto riguarda la sfera socio-culturale, si intende esplorare la cooperazione nei settori della salute, dell’emancipazione femminile, dell’istruzione e del cambiamento climatico, ma anche  intensificare gli sforzi per migliorare i contatti interpersonali attraverso programmi di scambio che coinvolgano giovani, studenti, media e artisti, nonché programmi di borse di studio. Entrambe le parti hanno inoltre concordato di sviluppare le Aree di cooperazione pratica ASEAN-Sudafrica, che serviranno come quadro di riferimento per raggiungere gli obiettivi condivisi e le relative priorità nei prossimi anni. Lo sviluppo è molto significativo perché testimonia la rafforzata interconnessione tra l’ASEAN e diverse aree del mondo con ampio potenziale di crescita, Africa compresa.

Verso una strategia italiana per l’Indo-Pacifico

L’Italia si muove per formalizzare il proprio impegno nella regione

Editoriale a cura di Gabriele Abbondanza, Università di Madrid e Università di Sydney

L’Italia è sempre più vicina all’Indo-Pacifico. A dispetto della distanza geografica e di importanti sfide prossime ai confini, Roma potrebbe formulare una strategia italiana per l’Indo-Pacifico, rafforzando così i legami con questa macro-regione.

Come evidenziato dalle più recenti ricerche, l’Italia si avvicina all’Indo-Pacifico da circa 20 anni. Nel frattempo molto è cambiato: le economie della regione crescono a ritmi invidiabili, dispute territoriali si sono manifestate in molte regioni – il Mar Cinese Meridionale è emblematico – e la crisi economica e la pandemia da COVID-19 hanno sottolineato le fragilità della comunità internazionale.

Ciononostante, l’Italia ha continuato a perseguire il proprio “approccio informale” all’Indo-Pacifico. Gli interscambi commerciali sono aumentati di più di un sesto in 10 anni, e quelli relativi al comparto della difesa di quasi il 45%. La collaborazione strategica ha rinsaldato l’addestramento congiunto, la difesa del diritto di navigazione e sorvolo, l’interoperabilità, e i progetti strategici (si pensi a IPOI, GCAP, e IMEC, tra i vari esempi). Infine, Roma ha stretto partnership con numerosi attori chiave della regione, inclusi PIF, Vietnam, Corea, IORA, ASEAN, Emirati Arabi, Giappone e India. 

Dati i tempi indubbiamente maturi, l’Italia si sta muovendo per formalizzare il proprio impegno. Tale potenziale strategia, attualmente in fase di discussione, razionalizzerebbe l’approccio italiano, ufficializzandolo a beneficio degli alleati europei e nordamericani e dei partner dell’Indo-Pacifico, e garantirebbe la costanza di tale impegno anche in futuro.

Questo percorso ha avuto inizio con la creazione di un Comitato Indo-Pacifico presso la Commissione Esteri della Camera dei Deputati, grazie agli sforzi dell’On. Paolo Formentini, sostenuto in questo ambito anche da rappresentanti dell’opposizione come l’On. Lia Quartapelle Procopio. Le attività del Comitato – cui ho avuto il piacere di contribuire con l’audizione inaugurale – garantiranno il parere di esperti a supporto dei dibattiti parlamentari.

Altri eventi a supporto di una strategia italiana – di natura inclusiva, multilaterale, e rispettosa delle molte sensibilità esistenti – includono un convegno al Senato che ha visto il Sen. Francesco Giacobbe, l’On. Formentini, il sottoscritto, la Dott.ssa Karolina Muti, e il Dott. Alessio Piazza esporre i benefici di tale obiettivo ad un pubblico di esperti. Gli ambasciatori presenti, in particolare, hanno sottolineato l’importanza di una strategia italiana con queste caratteristiche per le relazioni con l’Indo-Pacifico.

La strada è ancora lunga e diversi sono gli sviluppi che potrebbero distrarre l’attenzione del governo, che ha sempre l’ultima parola in tema, tuttavia i presupposti sono favorevoli ed è dunque con cauto ottimismo che possiamo guardare al futuro dei rapporti dell’Italia con l’Indo-Pacifico.

Le PMI dell’ASEAN nell’economia circolare

Considerando che le PMI sono la spina dorsale delle economie ASEAN, costituendo l’85% dell’occupazione e contribuendo per il 44,5% al PIL della regione, il loro ruolo risulta cruciale per la transizione energetica

Di Sibeles Chiari

Più che un semplice modello di produzione, l’economia circolare potrebbe presentarsi come una strategia di sopravvivenza mirata a frenare la deriva distruttiva dell’ecosistema terrestre. Si tratta di un sistema produttivo alternativo a quello del “take-make-dispose” in quanto si basa sui concetti di riduzione, riutilizzo e riciclaggio delle risorse impiegate nel ciclo di vita del prodotto. Quindi, che il futuro del business debba essere circolare è una condicio sine qua non per mantenere il pianeta vivibile. Assodati i benefici che l’ambiente e la salute dell’uomo ne ricaverebbero, il passaggio all’economia circolare presenta anche una serie di opportunità economiche, dalla creazione di posti di lavoro, allo sviluppo di industrie sostenibili e allo stimolo dell’imprenditorialità. Considerando che le PMI sono la spina dorsale delle economie ASEAN, costituendo l’85% dell’occupazione e contribuendo per il 44,5% al PIL della regione, il loro ruolo risulta cruciale per la transizione verso l’economia delle “3 R”. Coinvolgendo le PMI nelle strategie nazionali, questi Paesi possono affrontare le sfide ambientali, favorire la crescita economica e la competitività in un mercato globale sempre più attento alla sostenibilità. Per la riuscita di questa transizione, le PMI dovranno sempre più focalizzarsi sullo sviluppo di nuovi prodotti o servizi che contribuiscano alla mitigazione e all’adattamento climatici e alla riduzione dei rifiuti generati. Proprio per il fatto che le PMI sono un agente vitale verso la decarbonizzazione, alcuni Paesi ASEAN come Cambogia, Malesia e Myanmar, hanno già stabilito obiettivi di stampo qualitativo mirati a fornire informazioni, sviluppo di capacità e sostegno finanziario e tecnologico per l’adozione di pratiche e tecnologie industriali verdi. Preme ricordare che, l’area geografica in questione ricopre una posizione importante per le dinamiche internazionali, specie in seguito ai cambiamenti degli equilibri geoeconomici degli ultimi tempi, essendo la terza area più popolosa del mondo con un PIL che aumenta del 4-5% annuo e con un ruolo sempre più significativo nella supply chain globale. In effetti, oltre all’aspetto ambientale ed economico, il passaggio a un’economia circolare nei Paesi ASEAN è guidato da una combinazione di fattori geopolitici, politici e di riconoscimento della tendenza globale verso la sostenibilità. Tendenza che si concretizza nel Forum Globale sulla Economia Circolare (WCEF), ovvero uno dei principali eventi al mondo dedicato al progresso della circolarità che riunisce leader aziendali, politici ed esperti per presentare le migliori soluzioni di economia circolare del mondo volte ad affrontare le crisi planetarie. A livello regionale, l’ASEAN ha compiuto passi significativi per promuovere la collaborazione sulla transizione all’economia circolare. Ne sono un esempio le seguenti iniziative: il Quadro per l’Economia Circolare per la Comunità economica dell’ASEAN (2021), integrato da un Piano di attuazione e da un Programma di lavoro; il Quadro per il Consumo e la Produzione sostenibili dell’ASEAN (2022); la Piattaforma delle parti interessate all’economia circolare (2023); infine, le Linee guida sul cambiamento climatico per le PMI (2023). Definire soluzioni che aumentino la resilienza delle PMI rispetto ai cambiamenti climatici e accelerare il passaggio ad una crescita sostenibile sono alla base degli sforzi a livello regionale, come lo ha enfatizzato il primo forum dell’ASEAN sulla Economia Circolare tenutosi l’8-9 novembre 2023 a Giacarta che ha riunito rappresentanti del mondo politico, imprenditoriale, accademico e del terzo settore. Come si può notare, si tratta di iniziative alquanto recenti verso le quali sforzi congiunti di vari stakeholders si stanno concentrando per spingere la transizione alla circular economy e creare sinergie tra di esse. I tentativi di innovare l’intero processo produttivo arrivano anche dal basso. Di fatto, negli ultimi tempi sono nate varie imprese sociali, come Bambuhay (Filippine) che produce cannucce e spazzolini da denti in bambù per sostituire i prodotti in plastica, o CoFarm (Laos) piattaforma agricola che mette in contatto gli agricoltori urbani direttamente con i ristoranti, rivoluzionando la catena di approvvigionamento di verdure fresche. O ancora, Rubysh (Indonesia) che ha utilizzato centinaia di kg di rifiuti come materiale di ricambio per i gioielli. Infine, per elencare un’ulteriore azienda tra le tante esistenti, MoreLoop (Thailandia) vende tessuti in eccedenza che altrimenti andrebbero sprecati e, mediante l’upcycling, prende i tessuti in eccesso e li trasforma in prodotti nuovi, dando loro una seconda vita quindi riducendo l’impatto ambientale. In conclusione, ciò che forse da più speranza e ottimismo, al di là di tutte le iniziative politiche, è proprio la forte ascesa di una nuova generazione di imprenditori appassionati e orientati ai principi green, e seriamente intenzionati a cambiare la rotta dell’economia mondiale, quindi le sorti del nostro pianeta.

Italia e ASEAN, Partenariato sempre più forte

Alla Farnesina nuovo incontro di alto livello con la leadership del blocco dei Paesi del Sud-Est asiatico

Editoriale di Maria Tripodi, Sottosegretario di Stato agli Affari Esteri e alla Cooperazione Internazionale

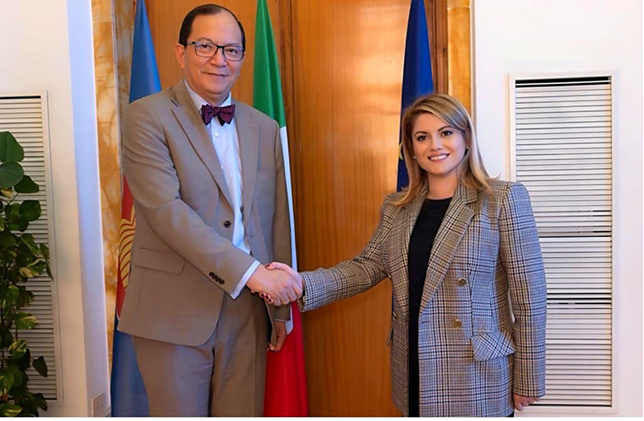
Il 7 dicembre ho ricevuto alla Farnesina il Vice Segretario Generale dell’ASEAN, Michael Tene. Il colloquio si inserisce nell’ambito della costante collaborazione del nostro paese con l’ASEAN per l’attuazione del Partenariato di Sviluppo avviato alla fine del 2020.  In poco più di tre anni, il nostro Partenariato con l’ASEAN ha fatto registrare significativi risultati, permettendo di realizzare molteplici iniziative di formazione a favore dei Paesi del Sud-Est asiatico in un’ampia gamma di settori strategici: dalla sicurezza all’ambiente, e dalla tutela del patrimonio culturale allo sviluppo sostenibile. Con il Vice Segretario Generale Tene ho rinnovato il comune impegno ad arricchire il Partenariato di nuove progettualità – molte delle quali già oggetto di negoziato con il Segretariato e gli Stati membri -, con una modalità di ownership condivisa e in ambiti di comune interesse. Tra questi, molti campi essenziali per la stabilità e la sicurezza degli Stati nella realtà contemporanea: cybercrime, lotta al crimine transnazionale, promozione della legalità, spazio, sicurezza alimentare, transizione energetica, prevenzione e gestione dei disastri naturali. Ciò nella consapevolezza che solamente insieme si potranno affrontare in modo efficace le crescenti minacce alla pace, alla tutela dell’ordine internazionale basato sulle regole e allo sviluppo sostenibile, alimentate anche dal moltiplicarsi dei teatri di crisi nel mondo. L’ASEAN rappresenta infatti un modello di integrazione regionale in una posizione geo-strategica chiave per il mantenimento della pace e di una prosperità condivisa nell’Indo-Pacifico. In tale contesto, l’Italia è pronta a collaborare con la prossima Presidenza laotiana dell’ASEAN, incentrata sui temi della connettività e della resilienza, con l’auspicio che il Paese possa mettere a frutto gli importanti risultati ottenuti dall’attuale Presidenza indonesiana, soprattutto in materia di integrazione regionale e di investimenti. Confidiamo che il Laos assicuri continuità anche agli sforzi compiuti dall’Indonesia nella gestione della grave crisi che da quasi tre anni affligge il Myanmar, dopo il colpo di Stato del 1° febbraio 2021, con possibili ripercussioni sulla stabilità dell’area.

L’ASEAN e il vantaggio strategico delle terre rare

Il Sud-Est asiatico è ricco di componenti necessari per la transizione energetica, tra cui nichel, rame e stagno. L’attenzione internazionale verso il settore è sempre più forte

Di Tommaso Magrini

Non solo la Cina. Anche il Sud-Est asiatico ha un grande vantaggio strategico dalla sua parte: il possesso di una grande quantità di terre rare e risorse minerarie. Si tratta di componenti necessari per la transizione energetica globale, tra cui nichel, rame e stagno, ma l’area ASEAN ha un elevato potenziale per produrne altri. Non solo. Le terre rare di cui è ricca la zona sono cruciali anche per la produzione di batterie per veicoli elettrici, una delle aree di contesa più sensibili del prossimo futuro.

Basti pensare a un dato. Nel 2022, le miniere dell’Indonesia hanno prodotto circa 1,6 milioni di tonnellate di nichel. Questa cifra fa dell’immenso arcipelago del Sud-Est asiatico il principale produttore di nichel dalle miniere di tutto il mondo. Tanto da rendere quelle risorse particolarmente ambite alle grandi potenze come Cina e Stati Uniti, che come dimostrato dal recente ricevimento del Presidente Joko Widodo alla Casa Bianca stanno provando a raggiungere un accordo di estrazione.

Si stima che le imprese cinesi abbiano investito qualcosa come circa 30 miliardi di dollari nella catena di approvvigionamento del nichel in Indonesia. Il tutto nel giro di un decennio. Nelle isole indonesiane di Sulawesi e Halmahera le aziende di Pechino hanno costruito raffinerie, fonderie, una nuova scuola di metallurgia e anche un museo del nichel. Per Giacarta sarebbe funzionale una diversificazione della fonte di investimenti e gli Stati Uniti hanno deciso di accorciare le distanze, ma secondo qualcuno potrebbe essere già tardi.

Nel tentativo di aumentare gli investimenti nel settore minerario, nell’ottobre 2021 i ministri minerari dell’ASEAN hanno adottato un Piano d’azione per la cooperazione mineraria dell’ASEAN per il periodo 2021-2025 (AMCAP-III). L’obiettivo è quello di “creare un settore minerario ASEAN vivace e competitivo per il benessere dei popoli ASEAN”. L’AMCAP-III stabilisce come i dieci Paesi dell’ASEAN lavoreranno insieme per costruire uno sviluppo minerario sostenibile, la promozione degli investimenti minerari e le capacità umane e istituzionali. L’AMCAP-III è stato attuato riconoscendo il ruolo fondamentale dei minerali di tutti i tipi nelle economie dell’ASEAN e nello sviluppo sostenibile, nonché nello stimolare e potenziare l’integrazione commerciale nell’ASEAN.

Come spiega un report del Lowy Institute, anche l’Australia è particolarmente interessat ad approfondire le relazioni in materia col Sud-Est asiatico. A metà del 2022 è stato lanciato un nuovo programma, Australia ASEAN Futures Initiative, il cui primo sottoprogramma è “Economic and Connectivity (ECON)”. Le aziende australiane sono il più grande investitore nell’esplorazione mineraria nel Sud-Est asiatico e nel Pacifico. Nel 2022, le società quotate all’ASX hanno speso circa 100 milioni di dollari per l’esplorazione di minerali, pari al 28% di tutti gli investimenti per l’esplorazione nella regione. Solo nel Sud-est asiatico, le società australiane hanno identificato riserve minerarie per un valore di 220 miliardi di dollari e hanno investito capitali per 2,6 miliardi di dollari nell’estrazione mineraria, secondo un’analisi basata sul database minerario di S&P Global.

Oltre alle iniziative di sviluppo ASEAN di lunga data, l’Australia sta attuando impegni di cooperazione allo sviluppo economico con l’Indonesia e altri Paesi del Sud-Est asiatico nell’ambito di due accordi commerciali e di investimento. Sia l’Indonesia-Australia Comprehensive Economic Partnership Agreement (IA-CEPA) che il Regional Comprehensive Economic Partnership (RCEP) contengono interi capitoli sulla “cooperazione economica” per contribuire a creare capacità per il commercio e gli investimenti.

Intanto Canada, Germania, Giappone, Corea, Stati Uniti e Cina stanno già aiutando l’ASEAN e i suoi Stati membri nell’attuazione del piano d’azione per i minerali e del sistema informativo, nonché nella costruzione di catene di approvvigionamento di minerali critici. Per il Sud-Est asiatico un’opportunità per mettere a frutto un importante vantaggio strategico.

Nessun decoupling tra Sud-Est e Cina

Nonostante le tensioni politiche, nessuno vuole fare a meno dei rapporti commerciali con Pechino

Di Tommaso Magrini

Una nuova indagine pubblicata da HSBC ha dimostrato che quasi la metà, per la precisione il 45%, delle aziende del Sud-est asiatico ha in programma di espandere la propria catena di fornitura in Cina nei prossimi 12 mesi. Il 92% delle aziende indonesiane ha espresso il proprio interesse ad espandere la propria rete di fornitori in Cina nei prossimi tre anni, un dato di poco superiore all’89% delle aziende vietnamite e all’87% di quelle filippine. 

I risultati dell’indagine sono stati resi noti in concomitanza con la China International Import Expo (CIIE) di Shanghai, a cui hanno partecipato nutrite delegazioni dei Paesi del Sud-Est asiatico ma anche la più corposa spedizione degli Stati Uniti dal lancio dell’evento. Questa sesta edizione del sondaggio è stata la prima ad essere condotta dopo la revoca delle restrizioni Covid-19 in Cina nel gennaio di quest’anno, con la partecipazione di oltre 3.300 aziende di 16 Paesi tra cui Stati Uniti, Corea del Sud, Canada, Regno Unito, Francia e Germania. Complessivamente, circa tre quarti (73%) degli intervistati prevede di aumentare l’impronta della propria catena di fornitura in Cina nei prossimi tre anni, e circa il 25% indica che l’aumento sarà “significativo”. HSBC ha dichiarato che i risultati dell’indagine suggeriscono che molti dei fondamenti di lunga data della Cina, tra cui le sue reti di filiera profondamente integrate, continuano ad attrarre le imprese internazionali. Le importazioni e le esportazioni della Cina verso l’ASEAN hanno raggiunto i 6,52 trilioni di yuan (970 miliardi di dollari) nel 2022, con un significativo aumento del 15%. Di questi, le esportazioni hanno rappresentato 3,79 trilioni di yuan, con un aumento del 21,7%, e le importazioni 2,73 trilioni di yuan, con un aumento del 6,8%. I dati mostrano che gli investimenti cumulativi della Cina in Asia meridionale hanno raggiunto quasi 15 miliardi di dollari.

Il ruolo critico di ASEAN e UE tra USA e Cina

Nel nuovo contesto internazionale caratterizzato dal confronto tra USA e Cina, ASEAN e UE possono svolgere un ruolo cruciale per evitare lo scontro e favorire la cooperazione globale

L’attuale panorama internazionale è fortemente influenzato dalla crescente competizione tra gli Stati Uniti e la Cina. Questa rivalità si estende oltre il commercio e l’economia in aree come la tecnologia, la potenza militare e l’influenza geopolitica.

Il recente vertice in California ha messo in mostra la natura radicata e complessa delle relazioni USA-Cina. I Presidenti Xi e Biden, rappresentanti delle due maggiori economie mondiali, hanno discusso su una serie di temi controversi. Tuttavia, il vertice si è concluso con diverse questioni chiave irrisolte, evidenziando l’attrito persistente tra le due nazioni, in particolare sul commercio e le vicende geopolitiche, con riferimento alla situazione a Taiwan e nel Mar Cinese Meridionale.

La rivalità tra USA e Cina si sviluppa su uno sfondo di instabilità globale segnato da conflitti come la guerra in Ucraina e nel Medio Oriente. Questo complesso contesto ha portato a un declino della fiducia e della cooperazione internazionale, suscitando preoccupazioni per un potenziale ritorno alla logica dei blocchi dell’era della Guerra Fredda. Una tale divisione in sfere di influenza sarebbe dannosa, in particolare per l’UE e l’ASEAN, che si sono sviluppate in un sistema internazionale più aperto e cooperativo.

L’UE e l’ASEAN, infatti, pur con una storia e un contesto socio politico molto diverso, condividono un obiettivo fondamentale: promuovere l’integrazione dei mercati regionali per raggiungere pace, stabilità e prosperità. Tuttavia, il modello integrativo che sostengono è ora sotto minaccia dalle tensioni globali che mettono in discussione l’integrità dei mercati comuni e la coesione del modello di sviluppo di queste organizzazioni. La guerra commerciale in corso tra USA e Cina, segnata dall’imposizione di tariffe e barriere commerciali, dimostra che tensioni geopolitiche esterne possono avere un’influenza significativa sulle dinamiche di mercato interne all’UE e all’ASEAN. 

Nonostante queste prospettive difficili, nell’attuale scenario geopolitico ci sono anche notevoli opportunità sia per l’UE che per l’ASEAN. Entrambi, infatti, possiedono un’attrattiva di mercato significativa che può essere sfruttata per influenzare la dinamica politica e commerciale tra USA e Cina. L’UE, con il suo PIL di oltre 15 trilioni di dollari e una popolazione di circa 450 milioni (con un allargamento in vista), rappresenta uno dei più grandi mercati singoli al mondo. D’altra parte, l’ASEAN, con un PIL combinato di circa 3 trilioni di dollari e una popolazione che supera i 650 milioni (di cui circa il 60% è under 35), è una delle regioni in più rapida crescita a livello globale. Queste condizioni economiche mettono sia l’UE che l’ASEAN in una posizione privilegiata per mediare e potenzialmente influenzare le decisioni strategiche degli Stati Uniti e della Cina, specialmente in aree come la politica commerciale e la sicurezza regionale.

L’UE e l’ASEAN possono svolgere un ruolo cruciale nello sviluppo di un ordine mondiale multipolare più stabile, allontanando le tensioni bipolari. Ciò implica non solo rafforzare la loro coesione interna, ma anche migliorare la cooperazione interregionale tra le due organizzazioni. Consolidando le loro relazioni e investendo sull’integrazione dei mercati, questi due blocchi possono svolgere un ruolo cruciale e influente negli affari internazionali.

Iniziative diplomatiche e commerciali congiunte tra l’UE e l’ASEAN possono essere fondamentali per bilanciare l’influenza degli USA e della Cina, concentrandosi principalmente sul potenziamento del commercio e dell’integrazione economica. L’UE e l’ASEAN dovrebbero iniziare a lavorare su un quadro commerciale completo con l’obiettivo di ridurre tariffe e barriere normative. Un tale accordo, esteso a coprire l’intera regione ASEAN, creerebbe una delle più grandi aree di libero scambio al mondo, diversificando le relazioni commerciali e riducendo la dipendenza eccessiva dagli USA e dalla Cina. Stabilire standard congiunti in aree come la sicurezza dei prodotti, la proprietà intellettuale e le pratiche commerciali sostenibili potrebbe essere strategicamente molto utile. Ciò non solo allineerebbe più da vicino i mercati dell’UE e dell’ASEAN, ma potrebbe stabilire anche standard commerciali globali ambiziosi, indipendentemente dall’influenza di USA e Cina, e potrebbe potenziare il loro potere contrattuale collettivo e la loro posizione strategica nel mercato globale.

In conclusione, l’Unione Europea e l’ASEAN si trovano a un crocevia importante per la loro futura evoluzione, in un contesto di instabilità globale segnato dalla rivalità USA-Cina e da più ampie e profonde tensioni internazionali. Sebbene affrontino sfide significative, questi blocchi regionali possiedono anche opportunità uniche per influenzare l’ordine globale. Sfruttando la loro forza economica, e migliorando la cooperazione interregionale, l’UE e l’ASEAN possono svolgere un ruolo vitale nel favorire un sistema internazionale più equilibrato e pacifico. Le loro azioni e decisioni nei prossimi anni saranno cruciali nel plasmare la traiettoria della politica globale e nel garantire la stabilità e la prosperità delle loro rispettive regioni.

L’ASEAN punta sull’economia blu

L’ASEAN ha recentemente adottato il Blue Economy Framework per coordinare lo sfruttamento sostenibile delle risorse marine. Il mare è una risorsa vitale, ma poggia su un equilibrio delicato. Ambientale… e politico.

Il mare ha un ruolo essenziale nella storia del Sud Est asiatico. La pesca e i commerci marittimi sono da secoli attività chiave dell’economia regionale. Tutti i Paesi ASEAN, eccetto il Laos, si affacciano sul mare. Persone, merci e idee, circolando per nave, hanno reso la regione molto più che una mera espressione geografica, creando legami culturali e politici tra questi Paesi. Negli ultimi decenni, oltre a una crescita senza precedenti del commercio marittimo, si sono anche affermate nuove forme di sfruttamento economico del mare – il turismo ma anche l’estrazione di risorse come il petrolio e il gas naturale. Allo stesso tempo, a causa del cambiamento climatico e dell’innalzamento del livello degli oceani, il mare è diventato anche una minaccia. Aree e città densamente abitate come Giacarta rischiano di essere sommerse nel corso dei prossimi decenni, con costi sociali ed economici immensi. Non a caso, il Governo indonesiano ha spinto per l’approvazione di un Blue Economy Framework durante la sua presidenza dell’ASEAN con l’obiettivo di rendere lo sfruttamento delle risorse marine più sostenibile ed efficace. 

Ma cos’è la blue economy? La Banca Mondiale la definisce come “l’uso sostenibile delle risorse dell’oceano per la crescita economica, un migliore tenore di vita, posti di lavoro e la salute dell’ecosistema oceanico”. Il concetto di “sostenibilità” si deve intendere in modo tripartito e unisce la sostenibilità economica, sociale ed ambientale. Sul piano concreto, il modello dell’economia blu spinge i governi a progettare in modo integrato le loro politiche, agendo su settori economici diversi.  Ad esempio, il Framework ASEAN prevede interventi per raggiungere la neutralità carbonica delle attività marittime, migliorare la capacità di risposta ai disastri naturali, favorire lo sviluppo di nuove tecnologie per i settori coinvolti, facilitare la cooperazione e il coordinamento tra governi nazionali per monitorare il consumo delle risorse. Sono inoltre incluse iniziative per ridurre l’inquinamento da rifiuti e sviluppare il turismo sostenibile legato al patrimonio paesaggistico. 

Uno dei principali elementi di novità del Framework è l’inclusione delle risorse acquatiche terrestri, ossia fiumi, laghi e bacini artificiali. D’altronde la regione è attraversata da grandissimi fiumi – come il Mekong, l’Irrawaddy e il Chao Phraya – che ne hanno plasmato la storia e che continuano a sostenere la vita di milioni di persone. Alla luce di questa innovazione, la blue economy torna utile anche per uno Stato senza sbocchi sul mare come il Laos. Altro elemento d’interesse è che l’ASEAN è il secondo blocco di Paesi, dopo l’Unione Europea, a iniziare coordinare le proprie politiche verso le risorse acquatiche al di sopra del livello nazionale. La cooperazione in questo campo è necessaria, visto che le scelte dei singoli Stati hanno un impatto limitato sulla salute degli oceani. Negoziare a livello multilaterale è più complicato, come dimostra l’accordo dell’Organizzazione Mondiale del Commercio (OMC) sui sussidi alla pesca che favoriscono l’esaurimento delle risorse alieutiche. Raggiungere un accordo tra così tanti Paesi, con interessi molto diversi, ha richiesto negoziati difficili e 21 anni di trattative – il tempo trascorso tra la quarta Conferenza Ministeriale OMC di Doha del 2001 e la dodicesima tenutasi a Ginevra nel 2022, dove è stato concluso l’accordo. 

Trovare un accordo tra membri ASEAN può essere più facile, ma può essere comunque difficile da mettere in pratica. Innanzitutto, il Framework non è vincolante e stabilisce strategie di ampio respiro che dovranno poi essere concretizzate in numerose politiche a livello regionale e nazionale. Queste politiche richiedono know-how, risorse amministrative e condivisione d’intenti tra i diversi gruppi di interesse. Gli Stati ASEAN dispongono già di una buona rete di cooperazione internazionale da cui possono ricevere supporto nella definizione di tali politiche: l’UE potrebbe essere un partner essenziale, dato che è l’attore internazionale più simile all’ASEAN e ha già sviluppato un suo approccio all’economia blu. Inoltre, gli Stati che si affacciano sullo stesso mare devono rispettare gli interessi e la sovranità dei vicini. Un tema delicato per i membri ASEAN rivolti verso il Mar Cinese Meridionale, le cui acque sono rivendicate anche da Cina e Taiwan. Non a caso, il Framework ripete con una certa insistenza che la UNCLOS, la Convenzione delle Nazioni Unite sul diritto del mare che stabilisce i confini delle acque territoriali, costituisce una delle sue basi legali essenziali. Per poter cooperare nella protezione dei mari, gli Stati ASEAN devono prima mettere da parte eventuali rivalità residue sul loro controllo.

Climate Finance: la COP28 vista dall’ASEAN

Nel tentativo di rispondere alle esigenze regionali, i 10 membri dell’Organizzazione stanno attualmente sviluppando l’ASEAN Climate Finance Access and Mobilization Strategy, strumento volto ad armonizzare l’uso di strutture e quadri di riferimento per il monitoraggio dei flussi finanziari

Di Sibeles Chiari

A meno di un mese dalla COP28 di Dubai, aumentano le aspettative sul raggiungimento di un accordo trasformativo che allontani l’umanità da scenari catastrofici. Allarma notevolmente la situazione nella regione del Sud-Est asiatico, dove si trovano ben 6 dei 20 Stati identificati come i più vulnerabili agli impatti del cambiamento climatico: Filippine, Indonesia, Malesia, Myanmar, Thailandia e Vietnam. Preoccupazioni basate su previsioni che annunciano perdite economiche maggiori rispetto a qualsiasi altra parte del mondo, con una diminuzione del PIL stimata all’11% entro il 2100. Di fatto, solo con un incremento copioso dei finanziamenti per il clima e uno sforzo congiunto da parte dei governi, investitori, banche centrali e autorità di regolamentazione finanziaria, si riusciranno a limitare perdite di natura economica e umana. Uno sforzo che, a livello globale, dovrà generare circa 2.400 miliardi di dollari di investimenti totali annui entro il 2030 per riuscire a sostenere i mercati emergenti. In effetti, al vertice di Dubai, la finanza climatica sarà al centro del dibattito politico in quanto, la mobilitazione delle risorse finanziarie e l’attivazione dei meccanismi di finanziamento innovativi (p.e Loss and Damage fund) svolgeranno un ruolo fondamentale nella lotta al cambiamento climatico e nell’accelerazione verso un’economia più sostenibile. Ciò posto, non sorprende il fatto che le dinamiche connesse alla disciplina del climate finance avranno un impatto sempre più consistente sull’andamento delle economie dell’Associazione delle Nazioni del Sud-Est asiatico (ASEAN). 

Durante le varie COP del UNFCCC, le nazioni ASEAN hanno continuamente sollecitato i Paesi più industrializzati a rispettare l’impegno preso nel 2009 di fornire 100 miliardi di dollari all’anno ai Paesi in via di sviluppo entro il 2020. Un impegno che è stato più verbale che reale, considerando che, tra il 2000 e il 2019, i Paesi ASEAN hanno ricevuto 56 miliardi di dollari dai Paesi sviluppati. Se da un lato, Stati europei come la Germania e la Francia hanno contribuito rispettivamente per l’11,8% e per l’8,4% del totale dei finanziamenti bilaterali per il clima alla regione, dall’altro il Giappone ha destinato ben il 65%. Spicca, infatti, l’influenza del Paese nipponico che ha lanciato congiuntamente ai membri ASEAN il programma SPACE per contrastare il cambiamento climatico, l’inquinamento e la perdita della biodiversità. Ulteriori finanziamenti per il clima arrivano anche dalla Cina che si posiziona come principale fornitore dei flussi Sud-Sud, seguita dall’India. Così come dagli stessi Paesi ASEAN con i loro contributi alla mobilitazione delle risorse del Green Climate Fund (GCF). Ovviamente, nel contesto di finanza climatica, non manca il consistente supporto proveniente dalla Banca Mondiale e dalla Banca asiatica di Sviluppo (AIB), quale più grande fornitore multilaterale di finanziamenti per il clima alla regione. 

In quest’ultimo decennio, più della metà di tutti i finanziamenti per il clima erogati alla regione sono stati destinati ai settori di trasporti e dello stoccaggio (32%), energia (26%) e agricoltura, silvicoltura e pesca (9%). Preme anche evidenziare le crescite elevate registrate in altri settori, quali la sanità (+427%), le imprese e vari servizi (+336%) e la risposta alle emergenze (+218%). Considerando lo spazio ASEAN, l’Indonesia, le Filippine e il Vietnam hanno ricevuto la quota più alta di finanziamenti e, in effetti, la maggior parte dei fondi è stata destinata ai settori dei trasporti, dell’energia e dell’agricoltura. Per esempio: il Vietnam ha attratto investimenti significativi in campo d’energia eolica e solare; l’Indonesia ha ricevuto finanziamenti e sostegno internazionale alle iniziative per combattere la deforestazione e promuovere la riforestazione attraverso il programma REDD+; così come gli accordi di prestito stipulati recentemente tra le Filippine e la Banca Mondiale per un valore di 876 milioni di dollari volti a finanziare tre progetti di agricoltura sostenibile (MIADP, FISHCORE e PRDP). Con dati alla mano, l’Asia riceve la quota più alta di finanziamenti per il clima tra tutte le regioni del mondo. Senza dubbio è un dato che ispira ottimismo, sebbene la quota pro-capite dei Paesi del Sud-Est asiatico rimanga la più bassa.Infine, nel tentativo di rispondere alle esigenze regionali, i 10 membri dell’Organizzazione stanno attualmente sviluppando l’ASEANClimate Finance Access and Mobilization Strategy, strumento volto ad armonizzare l’uso di strutture e quadri di riferimento per il monitoraggio dei flussi finanziari. Pertanto, tale strategia accelererà gli investimenti per l’attuazione delle azioni di mitigazione e adattamento basate sulle esigenze identificate dagli Stati membri. Un’iniziativa che favorirà l’accesso ai finanziamenti per il clima perseguendo come obiettivo finale, nonché speranza comune tra tutti noi, la salute del nostro caro pianeta.